De AI-correctie is logisch. Negatief blijven niet.
Hoe wij de markt nu zien: waarom de koersen dalen terwijl de bedrijven doorgroeien
Door Lorenzo van der Struik, medeoprichter en directeur van Gini Capital
De technologiesector heeft een zware maand achter de rug. De Nasdaq 100 staat ruim 13 procent onder de top van 6 oktober, de Amerikaanse chipindex zelfs ruim een derde onder zijn piek van juni. Ook onze fondsen voelen dat. In oktober daalde het Digital Future Fund met 10,0 procent.
Een correctie na zo'n lange opmars is begrijpelijk. Toch kom ik, als ik naar de cijfers kijk, tot de conclusie dat de onderliggende ontwikkeling van veel technologiebedrijven sterk blijft. In dit stuk leg ik uit hoe wij daar als team naar kijken.
Wat er de afgelopen weken veranderde
De daling heeft meerdere oorzaken die elkaar versterken. Na jaren van sterke koersstijgingen waren de verwachtingen hoog. De zorgen over de enorme investeringen in AI nemen toe. En de rente stijgt. Dat komt vooral door hoge inflatiecijfers in de Verenigde Staten en de verwachting dat de Federal Reserve de rente in december verhoogt. De oorlog met Iran draagt daar via hogere energieprijzen wel aan bij, net als de importheffingen. De Amerikaanse tienjaarsrente staat weer boven 5 procent. Een hogere rente drukt vooral op de waardering van groeiaandelen, omdat hun winsten verder in de toekomst liggen.
Daar kwam het onverwachte vertrek van de topman van NVIDIA bij, een bedrijf dat ik hier uitsluitend als marktvoorbeeld noem.
Op 17 november, na het slot van Wall Street, publiceerde NVIDIA zijn eerste kwartaalcijfers sinds dat vertrek. Die waren sterk. De omzet verdubbelde ruim tot 115,8 miljard dollar, waar analisten op ongeveer 109 miljard rekenden. De omzet uit datacenters steeg met 110 procent tot 107,6 miljard dollar, ook ruim boven de verwachting. Voor het lopende kwartaal rekent het bedrijf op ongeveer 130 miljard dollar omzet, tegen een verwachting van 125 miljard, zonder enige datacenteromzet uit China. De verwachte omzetgroei voor het volgende boekjaar ging omhoog van 70 naar 75 procent. Het aandeel steeg nabeurs met ruim 4 procent, maar staat nog altijd bijna een derde onder de top van 6 oktober. Volgens FactSet noteerde NVIDIA voor de cijfers op ongeveer 11 keer de verwachte winst over de komende twaalf maanden, de laagste waardering van de grote techbedrijven. Een lage waardering is geen garantie en kan ook twijfel weerspiegelen. Ze laat wel zien hoe groot het verschil nu is tussen wat een bedrijf levert en wat de markt ervoor wil betalen.
Opvallend is dat deze koersdaling samenvalt met sterke bedrijfscijfers. De winst van de bedrijven in de S&P 500 groeide in het derde kwartaal met bijna 32 procent, terwijl de index nu goedkoper noteert dan zijn gemiddelde van de afgelopen vijf en tien jaar. Hoe kan een koers dalen terwijl het bedrijf eronder beter presteert?
Op korte termijn bepaalt de waardering de koers, op lange termijn de groei
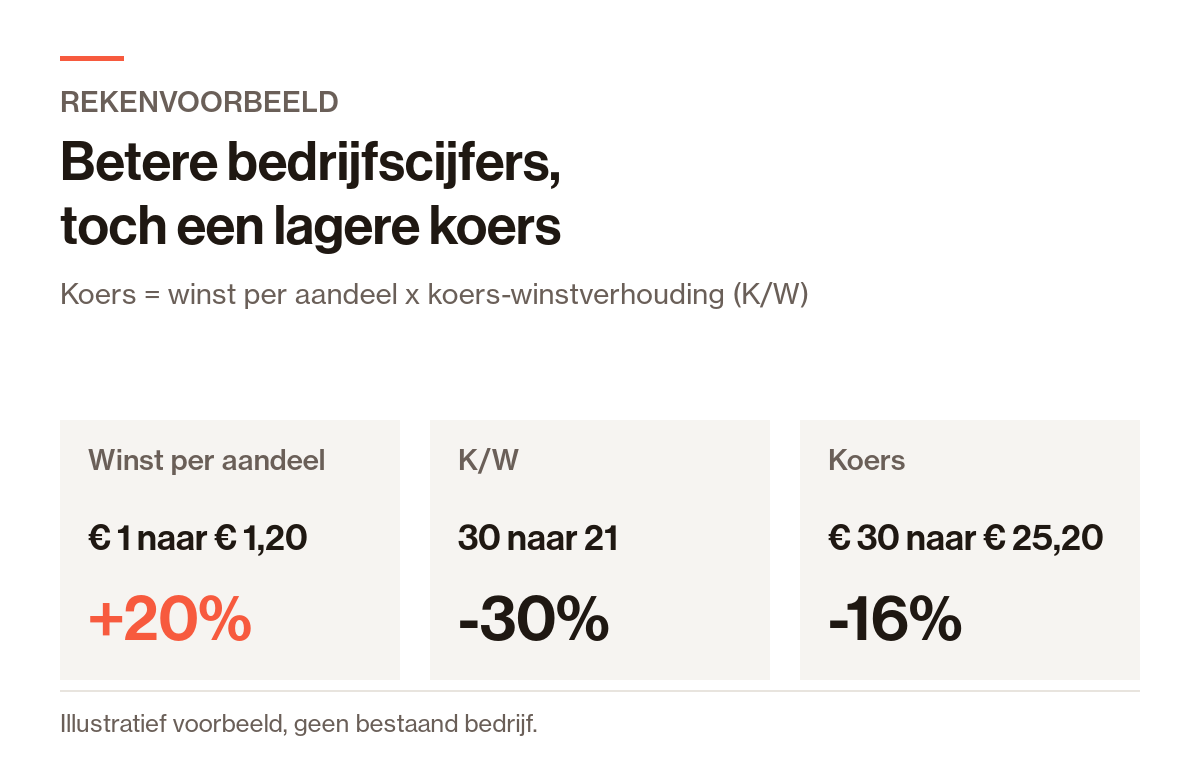
Een aandelenkoers is de winst per aandeel maal de prijs die beleggers voor die winst willen betalen, de koers-winstverhouding. Die prijs kan op korte termijn sterk bewegen door renteverwachtingen, risicobereidheid en sentiment.
Een rekenvoorbeeld. Een bedrijf verhoogt zijn winst per aandeel met 20 procent. Beleggers betalen in dezelfde periode geen 30 maar 21 keer de winst. De koers daalt dan met 16 procent, terwijl het bedrijf fundamenteel beter presteert. Beleggers betalen tijdelijk minder voor iedere euro winst.
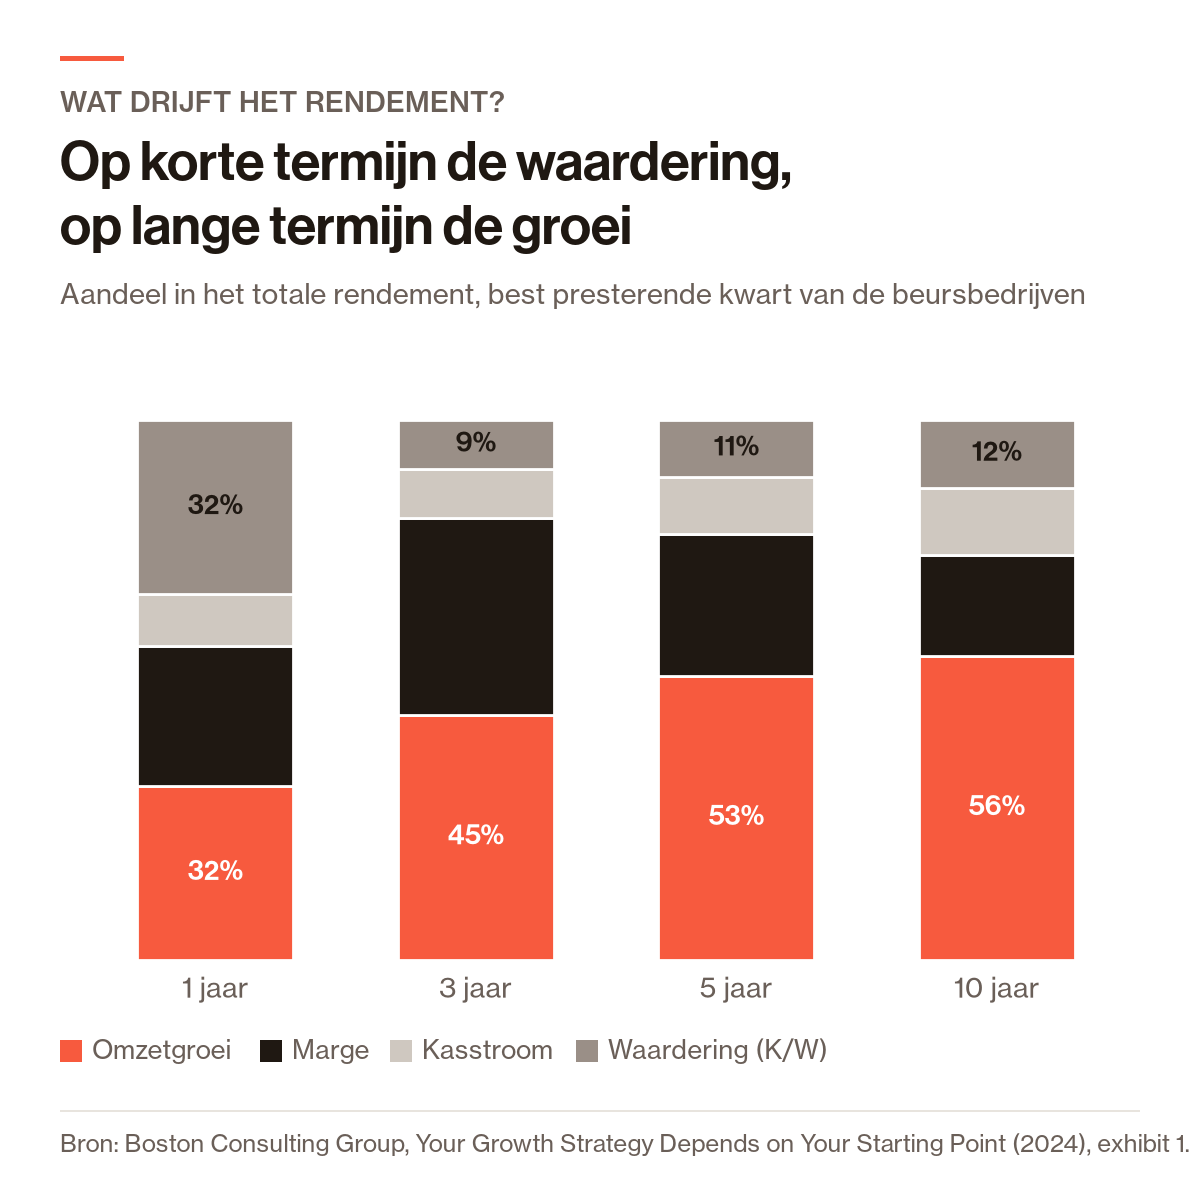
Onderzoek van Boston Consulting Group laat zien dat dit patroon zich over de lange termijn rechtzet. Bij het best presterende kwart van de beursbedrijven verklaarde een hogere of lagere waardering op één jaar ongeveer een derde van het rendement. Over tien jaar was dat nog ongeveer een achtste. Omzetgroei woog over tien jaar het zwaarst, met ruim de helft van het rendement. In een eerdere BCG-analyse van de S&P 500 liep het aandeel van omzetgroei over tien jaar zelfs op tot 74 procent.
Voor ons is dat onderscheid de kern. Een lagere koers betekent niet automatisch dat de beleggingscase slechter is geworden. Doorslaggevend is of de toekomstige winstcapaciteit van een bedrijf werkelijk is aangetast. Daar richten onze fondsmanagers zich op.
De groei eronder blijft sterk
Op dat punt zien wij een overtuigend beeld. De vraag naar AI-infrastructuur en cloudcapaciteit blijft hoog. Microsoft meldde in het derde kwartaal 48 procent omzetgroei in zijn clouddienst Azure. Volgens J.P. Morgan Private Bank liggen de orderportefeuilles van de grote cloudbedrijven ruim 140 procent hoger dan een jaar eerder. Microsoft gaf daarbij aan dat het in het eerste halfjaar van 2027 nog capaciteit tekortkomt, omdat leveranciers van chips en rekenkracht niet snel genoeg kunnen leveren.
Ook bedrijven zelf zien waarde in hun aandeel. ASML, dat ik net als NVIDIA uitsluitend als marktvoorbeeld noem, kocht de afgelopen maanden in hoog tempo eigen aandelen in, tot ruim 500 miljoen euro per week, terwijl de koers daalde. Per 13 november had het bedrijf 79 procent van zijn inkoopprogramma van 12 miljard euro uitgevoerd. Het bedrijf dat zijn eigen cijfers het beste kent, ziet kennelijk waarde.
De markt corrigeert dus vooral de prijs die zij betaalt voor toekomstige groei. De groei zelf is bij veel marktleiders nog altijd zichtbaar.
Nadert de investeringscyclus een omslagpunt?
Het grootste aandachtspunt blijft de omvang van de investeringen. De vijf grootste Amerikaanse investeerders in AI-infrastructuur geven dit jaar samen naar verwachting ruim 800 miljard dollar uit, vooral aan datacenters. Dat drukt hun vrije kasstroom. Alphabet en Meta meldden in het derde kwartaal zelfs een negatieve vrije kasstroom.
Er zijn wel tekenen dat het groeitempo van die uitgaven normaliseert. In het derde kwartaal bleven de investeringen bij drie van de grootste spelers onder de verwachting van analisten, en de opwaartse bijstellingen voor het komende jaar waren de kleinste sinds eind 2023. Wij verwachten, net als J.P. Morgan Private Bank, dat de gezamenlijke vrije kasstroom van de hyperscalers in 2027 een dieptepunt bereikt en in 2028 weer positief wordt. Dezelfde investeringen die nu zorgen baren, kunnen dan de basis vormen voor winst- en kasstroomgroei in de jaren daarna.
Daarbij is de waardering duidelijk gedaald. Volgens J.P. Morgan Private Bank noteren de hyperscalers samen op ongeveer 19,8 keer hun verwachte winst over de komende twaalf maanden. Dat is een premie van 8,4 procent op de S&P 500, en daarmee lager dan de premie die beleggers historisch voor deze bedrijven betaalden.
De economische schaal van AI
Hoe groot deze investeringsgolf is, blijkt uit onderzoek van de Belgische econoom Stijn Van Nieuwerburgh van Columbia Business School. Hij raamt de Amerikaanse investeringen in datacenters, stroomvoorziening en chips tussen 2025 en 2032 op 8.970 miljard dollar, gemiddeld 3,22 procent van het Amerikaanse bbp per jaar. De aanleg van het Amerikaanse spoorwegnet vroeg tussen 1870 en 1890 gemiddeld 2,24 procent. Van Nieuwerburgh wijst er zelf op dat chips veel sneller verouderen dan rails, en dat een groeiend deel van de financiering buiten de balansen van de techbedrijven ligt. Dat zijn precies de punten die wij scherp volgen.
Wij verwachten dat deze investeringscyclus op langere termijn bijdraagt aan hogere productiviteit en economische groei. De kansen reiken verder dan de grote technologieplatforms: ook halfgeleiders, energie, netwerken, cybersecurity, automatisering en gespecialiseerde software kunnen profiteren. En de vraag naar stroom, uranium en andere grondstoffen groeit mee.
Wat wij eerder zagen
Dat koersen en bedrijfsresultaten tijdelijk ver uiteenlopen, hebben wij eerder meegemaakt. In het voorjaar van 2025 zorgde het Amerikaanse handelsbeleid voor grote onrust. Het Digital Future Fund daalde van eind januari tot eind april 2025 met 27,5 procent. Toen de handelsspanningen afnamen, volgde een krachtig herstel: van mei tot en met oktober 2025 steeg het fonds met 51,6 procent.
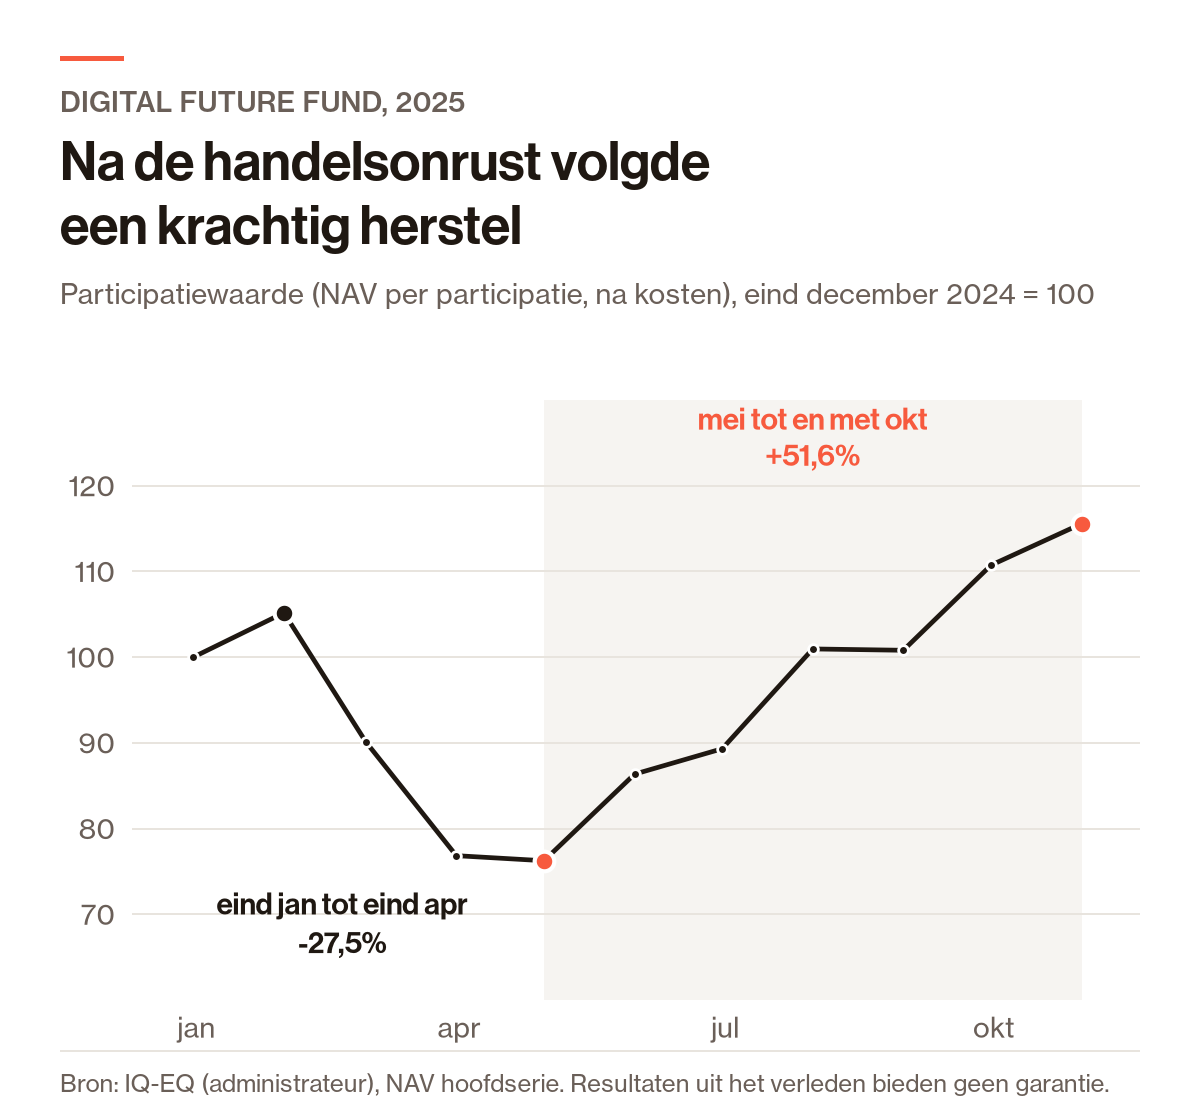
Dat is geen belofte voor nu. Het laat wel zien hoe snel sentiment kan omslaan wanneer de oorzaak van de onrust wegvalt en de bedrijven blijven leveren. Sinds de start in december 2022 staat het Digital Future Fund, ook na de recente daling, op een plus van 44,0 procent.
Wat wij doen
Elk Gini-fonds heeft een eigen fondsmanager die het fonds actief beheert. Met de fondsmanagers en ons hoofd risico bespreek ik de markt nu intensiever dan ooit. Wat hard is opgelopen nemen wij deels terug, waar de waardering aantrekkelijk wordt bouwen wij bij, en kasbuffers zetten wij in waar wij dat verantwoord vinden. Dalingen kunnen wij niet uitsluiten. Wel bewaken wij de verhouding tussen risico en rendement op de lange termijn.
Ook buiten technologie blijft dat onze manier van werken. In het Super Commodities Fund volgen wij de vraag naar energie en grondstoffen die deze investeringsgolf meebrengt. In het Income Value Fund en het Global South Fund beleggen wij in bedrijven en regio's die anders bewegen dan de grote techfondsen. In het Gini Core Fund doet spreiding over vier bouwstenen haar werk, met elk kwartaal een herweging in beginsel naar gelijke gewichten.
Mijn conclusie
De markt richt zich nu vooral op de kosten van de AI-revolutie: de investeringen, de rente en de onzekerheid aan de top van één bedrijf. De opbrengsten krijgen minder aandacht. De combinatie van aanhoudend sterke groei, een mogelijk omslagpunt in de vrije kasstromen en lagere waarderingen vormt naar mijn mening een stevige basis voor de komende jaren. Daarom kijk ik met vertrouwen vooruit.
Wilt u onze visie verder doornemen, dan licht ik die graag persoonlijk toe.
Lorenzo van der Struik
Medeoprichter en directeur, Gini Capital
Disclaimer: Beleggen brengt risico's met zich mee, u kunt (een deel van) uw inleg verliezen. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Dit artikel geeft de persoonlijke visie van de auteur weer en is geen beleggingsadvies. Lees altijd het Informatie Memorandum en het Essentieel Informatiedocument op onze website voordat u besluit deel te nemen. Gini Capital B.V. is een light-beheerder (art. 2:66a Wft) en staat niet onder toezicht van de AFM. Fondsrendementen: wijziging van de NAV per participatie, hoofdreeks, na kosten, op basis van gegevens van IQ-EQ (administrateur). Oktober 2026: 30-09-2026 tot en met 31-10-2026. Digital Future Fund 2025: 31-01-2025 tot en met 30-04-2025 en 30-04-2025 tot en met 31-10-2025. Sinds de start: 1-12-2022 tot en met 31-10-2026. Uw eigen resultaat hangt af van uw instapmoment en kan hiervan afwijken. Marktcijfers: Yahoo Finance (slotkoersen Nasdaq 100, PHLX Semiconductor Index en NVIDIA tot en met 17-11-2026, nabeurskoers NVIDIA 17-11-2026 23:56 uur Amsterdamse tijd), NVIDIA (kwartaalcijfers 17-11-2026), LSEG via CNBC en Reuters (17-11-2026), Visible Alpha via Investopedia (17-11-2026), ASML (inkoopprogramma, stand 13-11-2026), FactSet (13-11-2026; NVIDIA-waardering via CNBC 17-11-2026), Axios (12-11-2026), CNBC (29-10-2026), Business Insider (30-10-2026), J.P. Morgan Private Bank via Financial Times (17-11-2026), Boston Consulting Group (2018 en 2024), Stijn Van Nieuwerburgh, Financing the AI Buildout (Brookings Papers on Economic Activity, herziene versie 11-10-2026). Genoemde bedrijven dienen uitsluitend als marktvoorbeeld en zeggen niets over de samenstelling van onze fondsen.

Beleggen brengt risico's met zich mee. U kunt (een deel van) uw inleg verliezen. Gini Capital kan op het moment van schrijven positie hebben in de genoemde aandelen.