Koperprijs daalt terwijl fysiek koper krap is: hoe zit dat?
De koperprijs is in een paar dagen hard gedaald. Op woensdag 18 november zakte koper op de London Metal Exchange (LME) tot 12.673 dollar per ton, het laagste niveau sinds 10 april. Dat is ruim 2.000 dollar onder de recordtop van september. Op dezelfde dag betaalden kopers in China een recordpremie van 360 dollar per ton om koper snel geleverd te krijgen. En Chinese smelters betalen mijnen inmiddels geld om aan ertsconcentraat te komen.
De prijs op de termijnmarkt daalt dus, terwijl de Chinese importmarkt juist krapte laat zien. Hoe kan dat, en wat zegt het over de kopercyclus?
Waarom daalt de koperprijs?
De daling op 18 november kwam vooral van financiële partijen. Volgens Reuters verkochten speculanten massaal, uit zorg over oplopende inflatie en een sterke dollar. Toen de prijs door belangrijke technische niveaus zakte, gingen ook computergestuurde fondsen verkopen. Drie-maandskoper op de LME daalde vijf handelsdagen op rij en verloor die woensdag 3,4 procent. In New York zakte koper op de Comex 4 procent naar 5,75 dollar per pond.
"Het is de angst voor inflatie en hogere financieringskosten die op het sentiment drukt. AI was een aanleiding, maar niet de echte oorzaak", zei Ole Hansen, hoofd grondstoffenstrategie bij Saxo Bank, tegen Reuters. Recente koersdalingen bij AI-bedrijven wekten wel twijfel over datacenterprojecten, een belangrijke groeimarkt voor koper.
De dollar stond vlak bij het hoogste niveau in negentien maanden, omdat beleggers rekenen op verdere renteverhogingen in de Verenigde Staten. Een sterke dollar maakt koper duurder voor kopers buiten de VS.
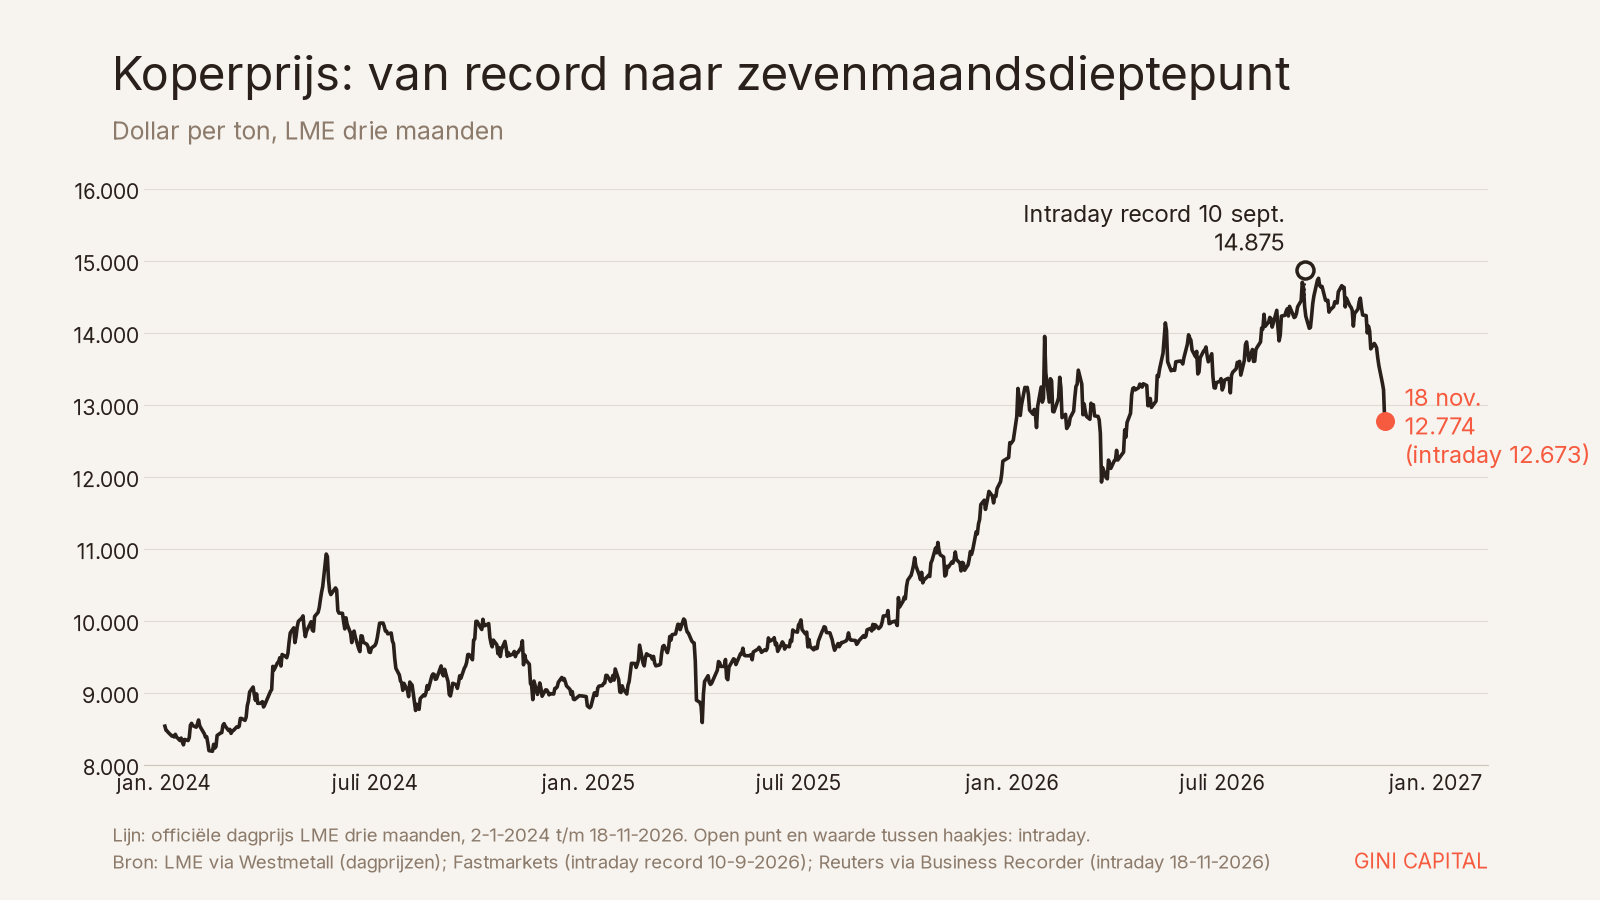
De lijn toont de officiële dagprijs voor drie-maandskoper op de LME, van 2 januari 2024 tot en met 18 november 2026. Het open punt is de intraday recordtop van 10 september. Tussen haakjes staat het intraday laagste niveau van 18 november.
Ter vergelijking: in januari 2024 lag de gemiddelde wereldprijs van koper rond 8.350 dollar per ton. De LME-notering van 18 november ligt ruim 50 procent boven dat maandgemiddelde.
Wat is de premie op fysiek koper?
Wie in China koper importeert, betaalt bovenop de LME-prijs een toeslag voor levering. Die premie zegt iets over de vraag naar koper dat nu fysiek beschikbaar is. Op 18 november steeg de importpremie naar een record van 360 dollar per ton, meldt Reuters. Een dag eerder noteerde de Yangshan-premie, de bekendste maatstaf, nog 350 dollar, tegen 290 dollar de dag daarvoor.
Die beweging gaat tegen de daling van de termijnprijs in. Op de termijnmarkt handelen beleggers en fondsen naast ondernemingen die hun prijsrisico afdekken. De premie komt uit de handel tussen fabrieken, handelaren en smelters die het metaal echt nodig hebben. Dat de premie oploopt terwijl de termijnprijs daalt, wijst op lokale krapte op de Chinese importmarkt. Het bewijst op zichzelf geen wereldwijd tekort aan geraffineerd koper.
Waarom is koper schaars?
De krapte begint bij de mijnen. Koper komt uit de mijn meestal als concentraat, een tussenproduct dat een smelter omzet in zuiver koper. Van dat concentraat is te weinig.
- Mijnproductie valt tegen. De wereldwijde productie van concentraat daalde in de eerste zeven maanden van 2026 met ruim 2 procent, meldt de International Copper Study Group (ICSG). In Chili, het grootste koperland, daalde de productie met 7 procent, in Congo met 30 procent en in Indonesië met 29 procent.
- Grote mijnen liggen deels stil. Volgens S&P Global haalde de verstoring bij de Grasberg-mijn in Indonesië vorig jaar ongeveer 500.000 ton van de markt. Ook Kamoa-Kakula in Congo produceert nog niet op volle kracht. In Chili zorgden zware stormen, dodelijke ongelukken, een staking en een lawine bij El Teniente dit jaar voor extra uitval, meldt Fastmarkets.
- Smeltcapaciteit groeit sneller. Vooral in China komen er smelters bij. De productie van smelters wereldwijd steeg in januari tot en met juli met 5,9 procent. Volgens de Chinese brancheorganisatie CNIA zit de Chinese smeltcapaciteit voor concentraat nu bijna aan een plafond.
Op langere termijn wijst het Internationaal Energieagentschap (IEA) op een mogelijk tekort in 2035 van 30 procent, wanneer het de huidige pijplijn van mijnprojecten vergelijkt met de verwachte vraag. Als oorzaken noemt het IEA dalende ertsgehaltes, stijgende investeringskosten, weinig nieuwe vondsten en de lange tijd die het kost om een mijn te openen.
Wat zijn negatieve verwerkingskosten (TC/RC)?
Normaal betaalt een mijn een smelter om concentraat te verwerken. Die vergoeding heet de treatment and refining charge (TC/RC). Is concentraat schaars, dan concurreren smelters om de beschikbare lading en kan de vergoeding negatief worden. De smelter betaalt de mijn dan.
Dat gebeurt nu op grote schaal. Het jaarcontract voor 2026 tussen grote mijnen en Chinese smelters werd vastgesteld op nul. Op de spotmarkt zakte de vergoeding volgens Argus op 6 november naar een record van min 247,20 dollar per ton concentraat, tegen min 42,50 dollar een jaar eerder.
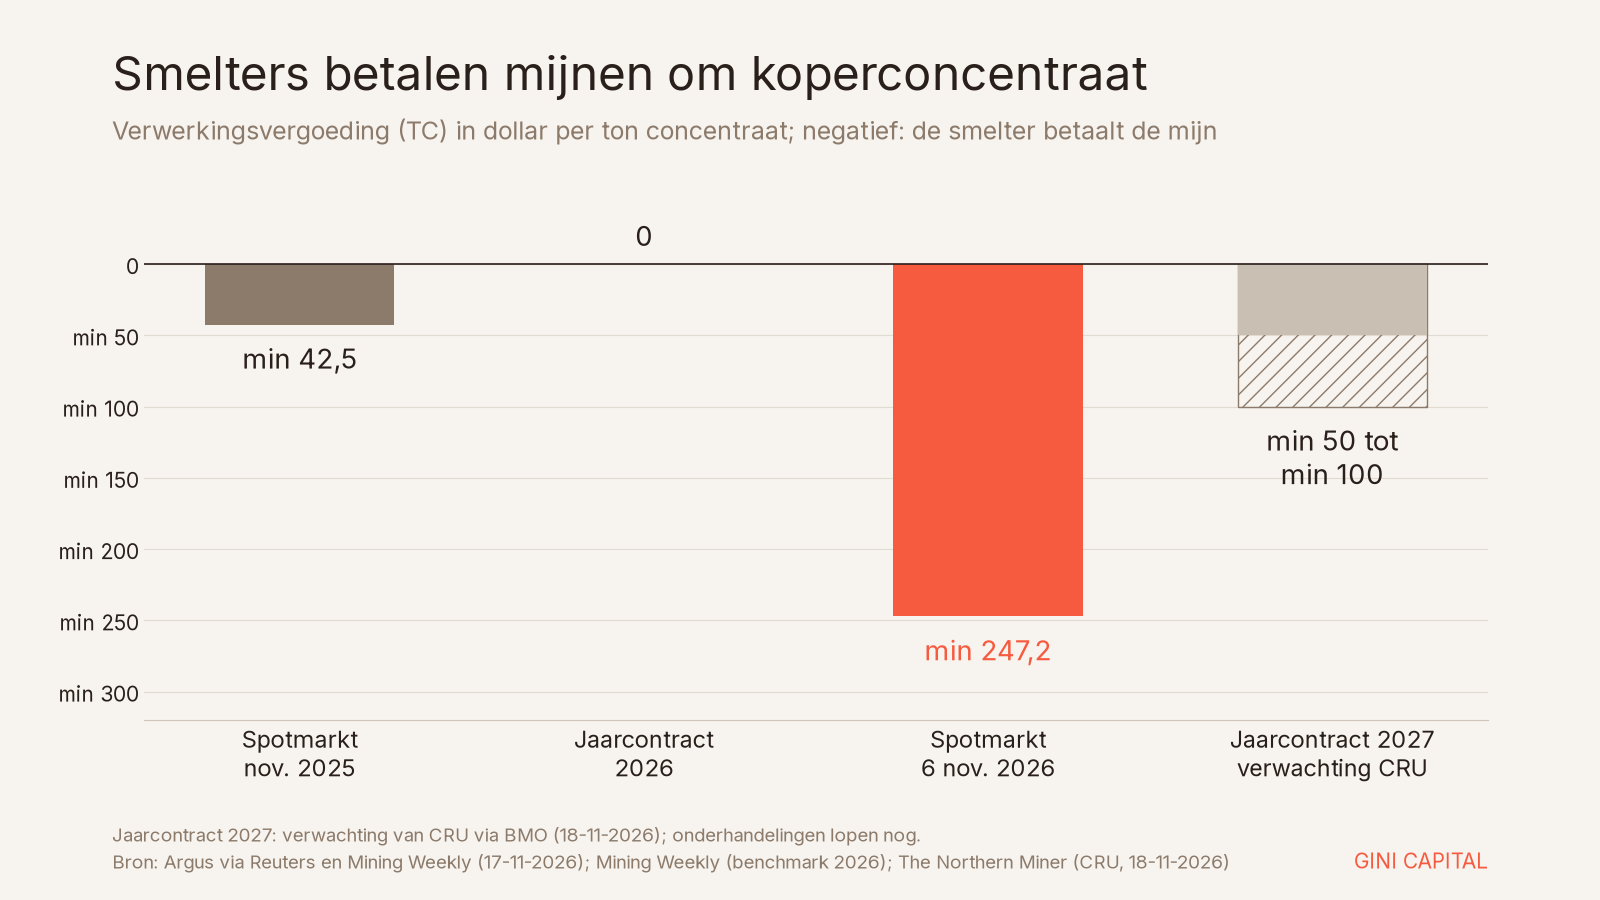
Smelters betalen mijnen voor koperconcentraat, zowel op de spotmarkt als, naar verwachting, in de jaarcontracten.
Deze week wordt in Shanghai onderhandeld over het jaarcontract voor 2027. Onderzoeksbureau CRU verwacht een uitkomst tussen min 50 en min 100 dollar per ton, schrijft BMO Capital Markets. Volgens CRU draaien Chinese smelters gemiddeld al met een verlies van bijna 200 dollar per ton.
Koper en datacenters
Koper zit in vrijwel alles wat stroom geleidt: stroomnetten, elektrische auto's, zonne- en windparken en datacenters. Volgens het IEA was de snelle uitbreiding van het Chinese stroomnet de afgelopen jaren de grootste bron van extra vraag naar koper. S&P Global noemt elektrificatie, investeringen in stroomnetten en AI-infrastructuur als de drijvende krachten achter de vraag.
Datacenters hebben daarbij een bijzondere rol. Ze vragen veel stroom, en dus koper in kabels, transformatoren en aansluitingen op het net. Koper is "zo centraal voor de uitrol van datacenters en de bijbehorende infrastructuur", zei Dan Coatsworth van AJ Bell tegen The Northern Miner. Daardoor reageert de koperprijs inmiddels ook op het sentiment rond AI.
Wat zegt dit over de kopercyclus?
De markt geeft twee signalen tegelijk. De ICSG verwacht voor 2026 een klein overschot aan geraffineerd koper van 104.000 ton, en voor 2027 een overschot van 368.000 ton. Dat is weinig op een markt van bijna 29 miljoen ton per jaar. Een deel van de recente prijsstijging was volgens analisten van Panmure Liberum ook speculatief, omdat de daadwerkelijke uitval bij mijnen kleiner was dan waarmee de markt rekening hield.
Tegelijk wijzen de premies en de negatieve verwerkingskosten op structurele krapte aan het begin van de keten. Grondstoffen bewegen in cycli, en korte prijsbewegingen worden vaak bepaald door rente, dollar en sentiment. Voor de lange termijn tellen de fysieke markt, de investeringen in nieuwe mijnen en de vraag uit elektrificatie zwaarder.
Beleggen in de grondstoffen voor elektrificatie
Het Super Commodities Fund belegt in grondstoffen voor de elektrificatie, zoals koper, lithium en uranium. Het fonds richt zich op producenten en explorateurs met bewezen reserves en een sterke balans, in een Westerse jurisdictie. Deelnemen kan vanaf €100.000.
Liever brede spreiding? Het Gini Core Fund combineert de Gini-fondsen als bouwstenen en brengt ze elk kwartaal terug naar gelijke gewichten. Zo combineert u grondstoffen met de andere thema's van Gini Capital. Deelnemen in het Gini Core Fund kan vanaf €250.000.
Wilt u bespreken welk fonds past bij uw doelstellingen en risicobereidheid? Neem contact met ons op voor een persoonlijk gesprek.

Veelgestelde vragen
Op 18 november 2026 daalde koper vooral door speculatieve verkopen. Beleggers maakten zich zorgen over inflatie, een hogere rente en een sterke dollar. Toen de prijs door technische niveaus zakte, verkochten ook computergestuurde fondsen.
Dat is de toeslag die kopers bovenop de LME-prijs betalen voor levering. In China bereikte de importpremie op 18 november 2026 een record van 360 dollar per ton.
Normaal betaalt een mijn een smelter om concentraat te verwerken. Bij een negatieve vergoeding betaalt de smelter de mijn, omdat smelters concurreren om schaars concentraat. Op de spotmarkt was dat op 6 november 2026 min 247,20 dollar per ton.
Datacenters gebruiken veel stroom. Daarvoor zijn kabels, transformatoren en netaansluitingen nodig, en daar zit veel koper in. Daarom reageert de koperprijs ook op het sentiment rond AI.
Op korte termijn verwacht de ICSG een klein overschot aan geraffineerd koper: 104.000 ton in 2026 en 368.000 ton in 2027. Tegelijk is ertsconcentraat schaars, en het IEA waarschuwt voor een mogelijk tekort van 30 procent aan mijnaanbod in 2035.
Bronnen
- Reuters via Business Recorder (18-11-2026)
- The Northern Miner (18-11-2026)
- LME via Westmetall: dagprijzen koper
- IMF via FRED: Global price of Copper
- Fastmarkets (14-10-2026)
- S&P Global (LME Week, okt. 2026)
- Mining Weekly / Reuters: CNIA en Argus (17-11-2026)
- Mining Weekly / Reuters: Mercuria en benchmark (18-11-2026)
- ICSG: Copper Market Forecast 2026/2027
- IEA: Global Critical Minerals Outlook 2025
- Mining.com: Chile copper supply
Meer lezen
Disclaimer: Beleggen brengt risico's met zich mee. U kunt (een deel van) uw inleg verliezen. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Dit artikel is informatief en geen beleggingsadvies. Lees het Informatie Memorandum en het Essentieel Informatiedocument op onze website voordat u besluit deel te nemen. Gini Capital B.V. is een light-beheerder (art. 2:66a Wft) en staat niet onder toezicht van de AFM. Uw eigen resultaat hangt af van uw instapmoment en kan hiervan afwijken. Genoemde bedrijven en mijnen dienen uitsluitend als marktvoorbeeld en zeggen niets over de samenstelling van onze fondsen. Bronnen: Reuters via Business Recorder (LME, Comex, importpremie en Saxo Bank, 18 november 2026); The Northern Miner (Yangshan-premie, CRU via BMO Capital Markets en AJ Bell, 18 november 2026); LME via Westmetall (officiële dagprijs koper drie maanden, 2 januari 2024 tot en met 18 november 2026); IMF via FRED (maandgemiddelde wereldprijs koper januari 2024, PCOPPUSDM); Fastmarkets (recordtop LME 10 september 2026, mijnverstoringen en smelterproductie, 14 oktober 2026); S&P Global (concentraatproductie volgens ICSG en Grasberg, oktober 2026); Reuters via Mining Weekly (CNIA en Argus-spotvergoeding, 17 november 2026; benchmark 2026, 18 november 2026); ICSG (prognose 2026 en 2027, 14 oktober 2026); IEA, Global Critical Minerals Outlook 2025; Mining.com (Panmure Liberum).